Aplicação Automática Vale a Pena? Veja Como Funciona e Por Que Ativar
⚠️ Este conteúdo é educacional e informativo. Não constitui aconselhamento financeiro personalizado.
Neste artigo:
- Seu Dinheiro Parado na Conta Corrente Está Perdendo Valor
- O Que É a Aplicação Automática no Banco
- Aplicação Automática Vale a Pena na Conta Corrente?
- Como Funciona na Prática: Liquidez Diária Explicada
- Baixa Automática: O Que É e Como Configurar
- Segurança e Impostos — O Que Você Precisa Saber
- Como Seu Saldo Aparece no Aplicativo do Banco
Você abriu o aplicativo do banco, olhou para o saldo e percebeu que uma parte do dinheiro havia “sumido” da conta corrente — aparecendo agora como “saldo aplicado” ou aplicação automática. Ninguém te avisou. Você não pediu. E a primeira reação foi desconfiança.
Essa sensação é completamente normal. Milhares de pessoas passam exatamente por isso todo dia. A boa notícia é que não tem nada de errado acontecendo com a sua conta.
Neste artigo, você vai entender exatamente o que é a aplicação automática, como ela funciona, se vale a pena manter ativada e o que fazer quando bater aquela dúvida no aplicativo. Sem enrolação, sem termos complicados.
Seu Dinheiro Parado na Conta Corrente Está Perdendo Valor
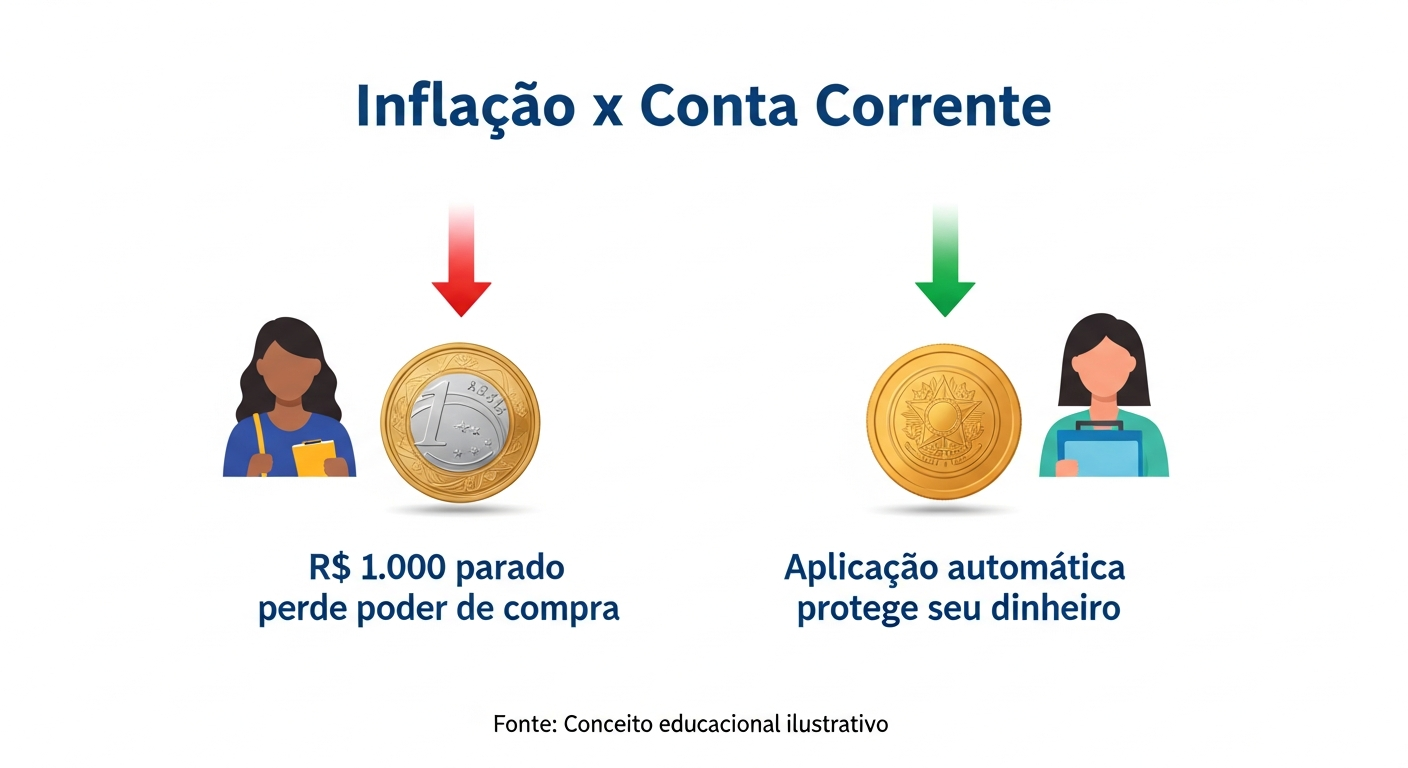
O que a inflação faz com o saldo da sua conta corrente
A conta corrente tradicional não rende. O dinheiro que fica parado lá por 30, 60 ou 365 dias não cresce — mas o custo de vida cresce todo mês.
Isso tem um nome: inflação. E ela age de forma silenciosa no seu saldo. Pense assim: R$ 1.000 guardados hoje, sem render nada, com uma inflação de 5% ao ano equivalem, na prática, a R$ 950 de poder de compra daqui a doze meses. O número na tela é o mesmo. Mas o que você consegue comprar com ele é menos.
Não é um problema inventado ou exagerado — é matemática. E quem deixa o dinheiro parado na conta corrente paga esse custo sem perceber.
É exatamente para resolver isso que a aplicação automática existe.
O Que É a Aplicação Automática no Banco
Aplicação automática banco: os nomes que mudam de instituição para instituição
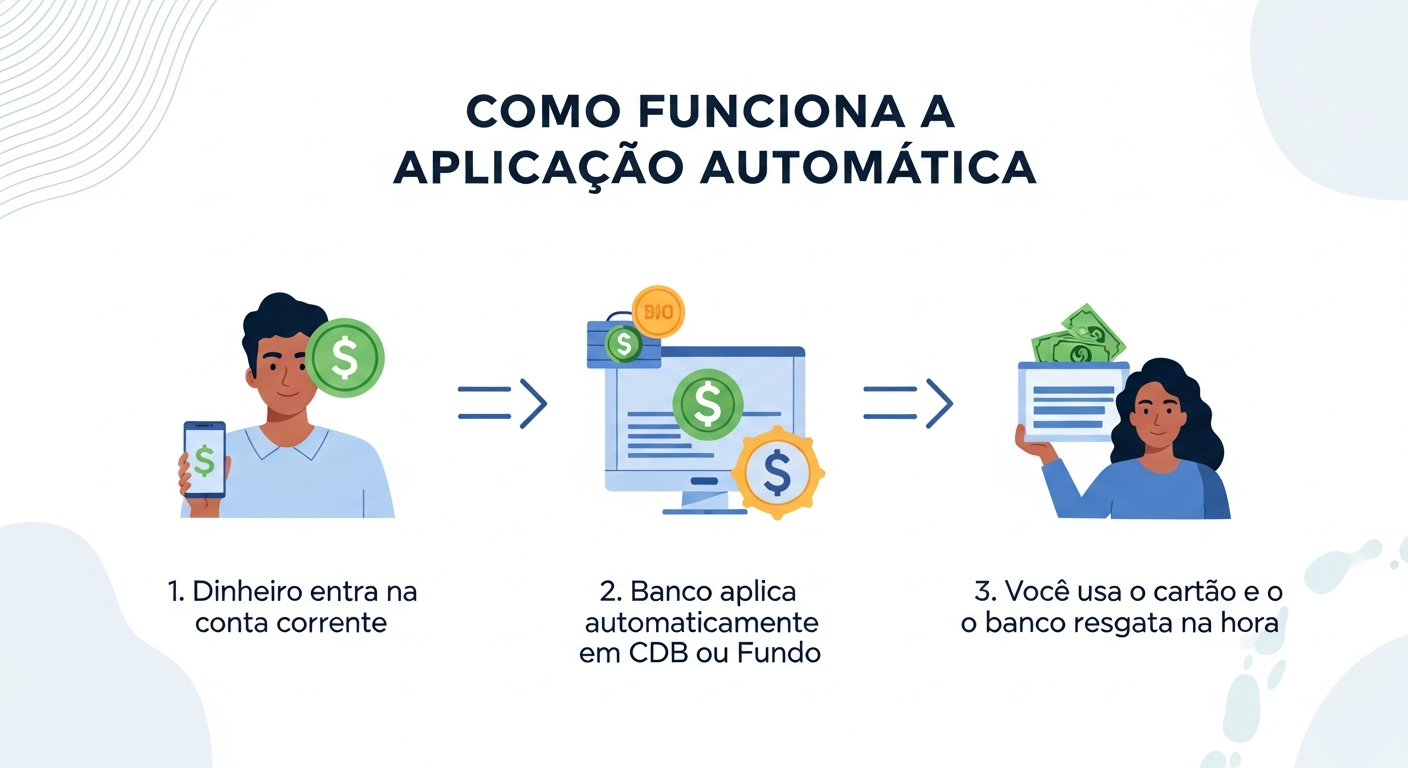
A aplicação automática é um serviço oferecido pelo banco que pega o dinheiro parado na sua conta corrente e aplica automaticamente em um investimento de renda fixa — geralmente um CDB automático ou um fundo de investimento em renda fixa — sem que você precise fazer nada.
O nome varia dependendo da instituição. No seu banco pode aparecer como “aplicação diária conta corrente”, “rendimento automático” ou “conta que rende”. Não importa o nome: o conceito é o mesmo. O banco identifica o saldo ocioso na sua conta e coloca esse dinheiro para trabalhar em seu favor, automaticamente.
O banco não está agindo nas sombras. Ele está operando um serviço que você tem direito de usar — e que, quando bem configurado, trabalha a seu favor todos os dias.
Por que isso foi uma vitória do correntista, não do banco
Por muito tempo, esse tipo de recurso era muito restrito para o correntista comum. O dinheiro ficava parado na conta e só rendia para o banco, que usava esse saldo em suas próprias operações.
A criação da aplicação automática foi uma resposta à pressão por mais transparência e por benefícios reais ao correntista. O banco, nesse modelo, age como intermediário: aplica o seu dinheiro e você recebe o rendimento. Não é um favor — é um serviço.
Muita gente pesquisa “o banco aplicou meu dinheiro sem autorização” com medo de que algo irregular tenha acontecido. A resposta direta é: ao ativar a aplicação automática — seja manualmente ou no momento da abertura da conta — o correntista autoriza esse movimento. Não é uma ação unilateral do banco.
Aplicação Automática Vale a Pena na Conta Corrente?
A resposta direta é: sim, vale a pena — com uma condição. Você precisa entender o que está ativando e como o seu banco específico opera esse serviço.
O argumento principal é simples: qualquer rendimento é melhor do que zero. Mesmo que o banco onde você tem conta não pague os melhores percentuais do CDI, ainda é mais vantajoso do que o saldo parado sem render absolutamente nada.
Existe um cenário onde pode não valer tanto: se a aplicação automática banco onde você tem conta paga um percentual muito baixo do CDI — como 10% ou 20% —, pode fazer sentido mover parte do seu dinheiro manualmente para um CDB ou fundo com rentabilidade melhor. Mas para o dinheiro do dia a dia, aquele que você vai usar em breve, a aplicação automática ainda é a opção mais prática e acessível.
E tem um fator que faz toda a diferença: a liquidez diária. Você não perde o acesso ao seu dinheiro. Pode resgatar quando quiser. Esse ponto merece uma seção inteira — e vem agora.
Como Funciona a Aplicação Automática na Prática: Liquidez Diária Explicada
O que significa liquidez diária — em linguagem simples
Liquidez diária é a capacidade de transformar um investimento em dinheiro disponível quando você quiser, sem penalidade. Na aplicação automática com liquidez diária, isso significa que você pode resgatar hoje, amanhã, em 10 dias ou em 1 ano — e vai receber exatamente o rendimento acumulado até aquele momento.
Não existe prazo mínimo obrigatório de permanência, como em alguns CDBs que travam o dinheiro por 90 ou 180 dias. Na aplicação automática, o dinheiro está disponível. Ele só está rendendo enquanto você não precisa dele.
Exemplo com R$ 1.000 aplicados por 10 dias
Imagine R$ 1.000 aplicados em uma aplicação automática que rende 100% do CDI. Em 10 dias, o rendimento bruto seria de alguns reais — um valor pequeno em termos absolutos, mas que varia conforme o CDI vigente no período. O ponto importante é que seriam reais que você não teria se esse dinheiro ficasse parado na conta corrente. Multiplique isso por 30 dias, por 12 meses, pelo saldo médio que você costuma deixar na conta, e o número começa a fazer sentido.
O ponto não é ficar rico com a aplicação automática. O ponto é não perder o que você já tem.
CDB automático e Fundo de Renda Fixa — as duas modalidades mais comuns
A aplicação automática pode funcionar de duas formas diferentes, dependendo do banco:
- CDB automático: o banco emite um Certificado de Depósito Bancário em seu nome. Esse produto tem cobertura do FGC (Fundo Garantidor de Créditos) até R$ 250.000 por CPF por instituição financeira.
- Fundo de Investimento em Renda Fixa: o banco direciona o saldo para um fundo regulado pela CVM. Não tem cobertura do FGC, mas o patrimônio do fundo é separado do patrimônio do banco — o que representa uma estrutura jurídica diferente de proteção ao cotista.
Você, como correntista, geralmente não escolhe entre as duas modalidades — o banco define qual usa. O importante é saber qual é o seu caso para entender exatamente que proteção você tem. Consulte sempre o contrato ou o atendimento do seu banco para confirmar a modalidade disponível.
Baixa Automática: O Que É e Como Configurar do Seu Jeito
Com baixa automática ativada: seu cartão de débito funciona normalmente
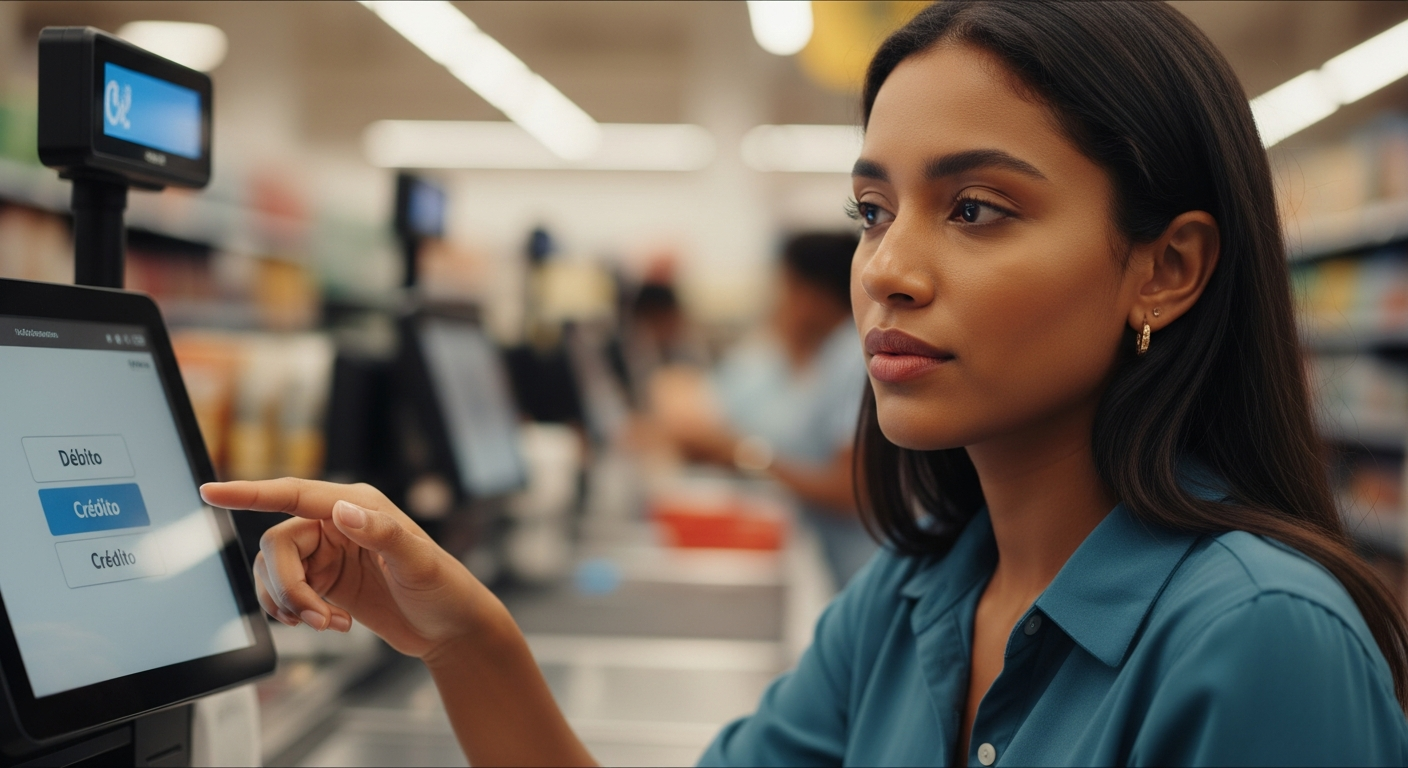
A baixa automática é a configuração que permite que, ao usar o cartão de débito, o banco faça o resgate automático da aplicação para cobrir a compra. Simples assim.
Com ela ativada, você vai ao supermercado, passa o cartão, e o banco resgata o valor necessário da aplicação em tempo real. Para você, é como se o dinheiro nunca tivesse saído da conta — exceto que ele estava rendendo enquanto ficou aplicado.
Na prática, o saldo aplicado conta corrente funciona como uma extensão natural do seu saldo disponível. Você não precisa fazer nada antes de usar o cartão.
Sem baixa automática: o dinheiro fica aplicado e travado para o débito
Se a baixa automática estiver desativada, o saldo aplicado não fica disponível automaticamente para uso no cartão de débito. Para usar esse dinheiro, você precisa fazer o resgate manualmente pelo aplicativo ou agência — antes de ir às compras.
Isso pode causar confusão e até transtorno se você não souber que está nessa configuração. Imagine precisar do dinheiro e o cartão ser recusado porque o saldo está aplicado, não disponível.
Por isso, para a maioria das pessoas, manter a baixa automática ativada é a opção mais conveniente. Desativar só faz sentido se você prefere controle manual total sobre seus resgates. A aplicação automática com baixa automática significa que o banco gerencia os dois movimentos — aplicar e resgatar — de forma automática e integrada ao seu uso diário.
Segurança e Impostos — O Que Você Precisa Saber Antes de Ativar a Aplicação Automática
O FGC protege o seu dinheiro em caso de falência do banco
O FGC — Fundo Garantidor de Créditos — é um fundo criado e mantido pelos próprios bancos brasileiros. Sua função é simples: se a instituição financeira quebrar, o FGC reembolsa o dinheiro do correntista até o limite estabelecido por CPF por instituição. Consulte o valor atualizado no site oficial do FGC em fgc.org.br, pois os limites podem ser revisados.
Essa proteção vale para o CDB automático. No caso do fundo de renda fixa, o patrimônio é juridicamente separado do banco — o que representa uma estrutura diferente, mas fundos também possuem seus próprios riscos, como os de gestão. Verifique sempre com seu banco qual modalidade está ativa na sua conta.
A conclusão prática: para quem tem saldo dentro do limite do FGC, a aplicação automática via CDB não é um produto arriscado.
IR e IOF — você paga imposto só sobre o que rendeu, não sobre tudo
Muita gente desiste da aplicação automática com medo do imposto. Mas há um detalhe importante: o IR e o IOF incidem apenas sobre o rendimento, não sobre o valor total aplicado.
De acordo com a legislação vigente, a tabela regressiva do Imposto de Renda para renda fixa funciona assim:
| Prazo | Alíquota sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Quanto mais tempo o dinheiro fica aplicado, menor a alíquota. Sobre o IOF: ele é cobrado apenas nos primeiros 30 dias do investimento e também é regressivo. A partir do 30º dia, o IOF é zero.
Fica a resposta direta para quem se pergunta se precisa pagar imposto na aplicação automática: sim, existe imposto — mas ele é descontado automaticamente na fonte, incide só sobre o que rendeu, e reduz com o tempo. Para quem usa a aplicação automática como reserva de curto prazo, o rendimento líquido ainda é sempre melhor do que zero.
Como Seu Saldo Aparece no Aplicativo do Banco
Agora que você entende como funciona a aplicação automática no banco, faz mais sentido o que aparece na tela do app.
O saldo costuma aparecer dividido em duas partes:
- \”Saldo disponível\” (ou “saldo em conta”)
- \”Saldo aplicado\” (ou “saldo investido”)
Isso não significa que o dinheiro sumiu. Significa que parte dele está rendendo e pode ser resgatada a qualquer momento.
A divisão é, na verdade, um sinal positivo: seu dinheiro está trabalhando para você enquanto você não precisa dele.
O passo prático agora é abrir o aplicativo do seu banco, verificar se a aplicação automática está ativa e conferir se a baixa automática está configurada do jeito que faz mais sentido para a sua rotina. Cada banco tem um caminho diferente no app, mas geralmente você encontra essas configurações em “investimentos”, “conta” ou “serviços”.
Conclusão
A aplicação automática é um recurso feito para o correntista, não contra ele. Com liquidez diária, cobertura do FGC no caso do CDB automático, e impostos calculados apenas sobre o rendimento, ela transforma o dinheiro parado em um saldo que, pelo menos, não perde para a inflação silenciosamente.
A mensagem central é esta: dinheiro parado na conta corrente perde valor todo dia. Dinheiro na aplicação automática, pelo menos, mantém o ritmo — e em muitos casos supera a inflação com segurança e sem esforço nenhum da sua parte.
Agora que você sabe o que está vendo na tela, o saldo dividido deixa de ser um susto e passa a ser exatamente o que é: um sinal de que seu dinheiro está trabalhando.
Abra o app do seu banco agora e verifique se a aplicação automática está ativa e se a baixa automática está configurada do jeito que você prefere. É rápido, gratuito e pode fazer diferença no longo prazo.